Cena transferowa pod kontrolą. Rola controllera w grupach kapitałowych
Ceny transferowe przez lata traktowano jako domenę działów podatkowych i zewnętrznych doradców, którzy raz w roku, po zamknięciu ksiąg, przygotowywali dokumentację. Takie podejście przestaje wystarczać. O tym, czy rozliczenia wewnątrzgrupowe są rynkowe, decydują dane, które powstają w controllingu: budżety, kalkulacje kosztów, klucze alokacji i marże segmentowe. Artykuł wskazuje, jak controller może przejąć kontrolę nad ceną transferową w trakcie roku, zanim jeszcze problem ujawni się w dokumentacji lub podczas kontroli podatkowej.


Dlaczego cena transferowa jest sprawą controllera?
Cena transferowa to cena, po jakiej podmioty powiązane rozliczają się między sobą za towary, usługi, licencje, finansowanie czy funkcje. W grupie kapitałowej ma ona podwójną naturę. Z perspektywy podatkowej musi spełniać zasadę ceny rynkowej (arm’s length), czyli odpowiadać warunkom, jakie ustaliłyby między sobą podmioty niezależne. Z perspektywy zarządczej jest narzędziem, które decyduje o tym, gdzie w grupie „pojawia się” wynik, jak oceniane są spółki i ich zarządy oraz jakie decyzje podejmują menedżerowie odpowiedzialni za centra zysku. Te dwie perspektywy często się rozjeżdżają. Zarząd spółki produkcyjnej oceniany za wynik będzie zainteresowany wyższą ceną sprzedaży do dystrybutora z grupy, a zarząd dystrybutora z kolei niższą. Dział podatkowy patrzy natomiast na to, czy marże obu spółek mieszczą się w przedziałach rynkowych. Controller jest jedyną osobą w organizacji, która widzi wszystkie te elementy jednocześnie: zna strukturę kosztów, planuje wolumeny, liczy marże i raportuje wyniki do zarządu. Dlatego to on powinien być właścicielem procesu monitorowania cen transferowych, a nie tylko dostawcą danych dla doradców. W praktyce najwięcej problemów z cenami transferowymi nie wynika ze złej metodologii, lecz z rozbieżności między polityką a rzeczywistością. Polityka zakłada, że dystrybutor osiąga stabilną marżę 3–4%, a w danych finansowych widać stratę. Umowa przewiduje narzut na koszty usług, a klucz alokacji od trzech lat nie był aktualizowany. Takie rozbieżności widać najpierw w controllingu, o ile oczywiście ktoś na nie patrzy.
Ramy prawne w pigułce, czyli co controller musi wiedzieć?
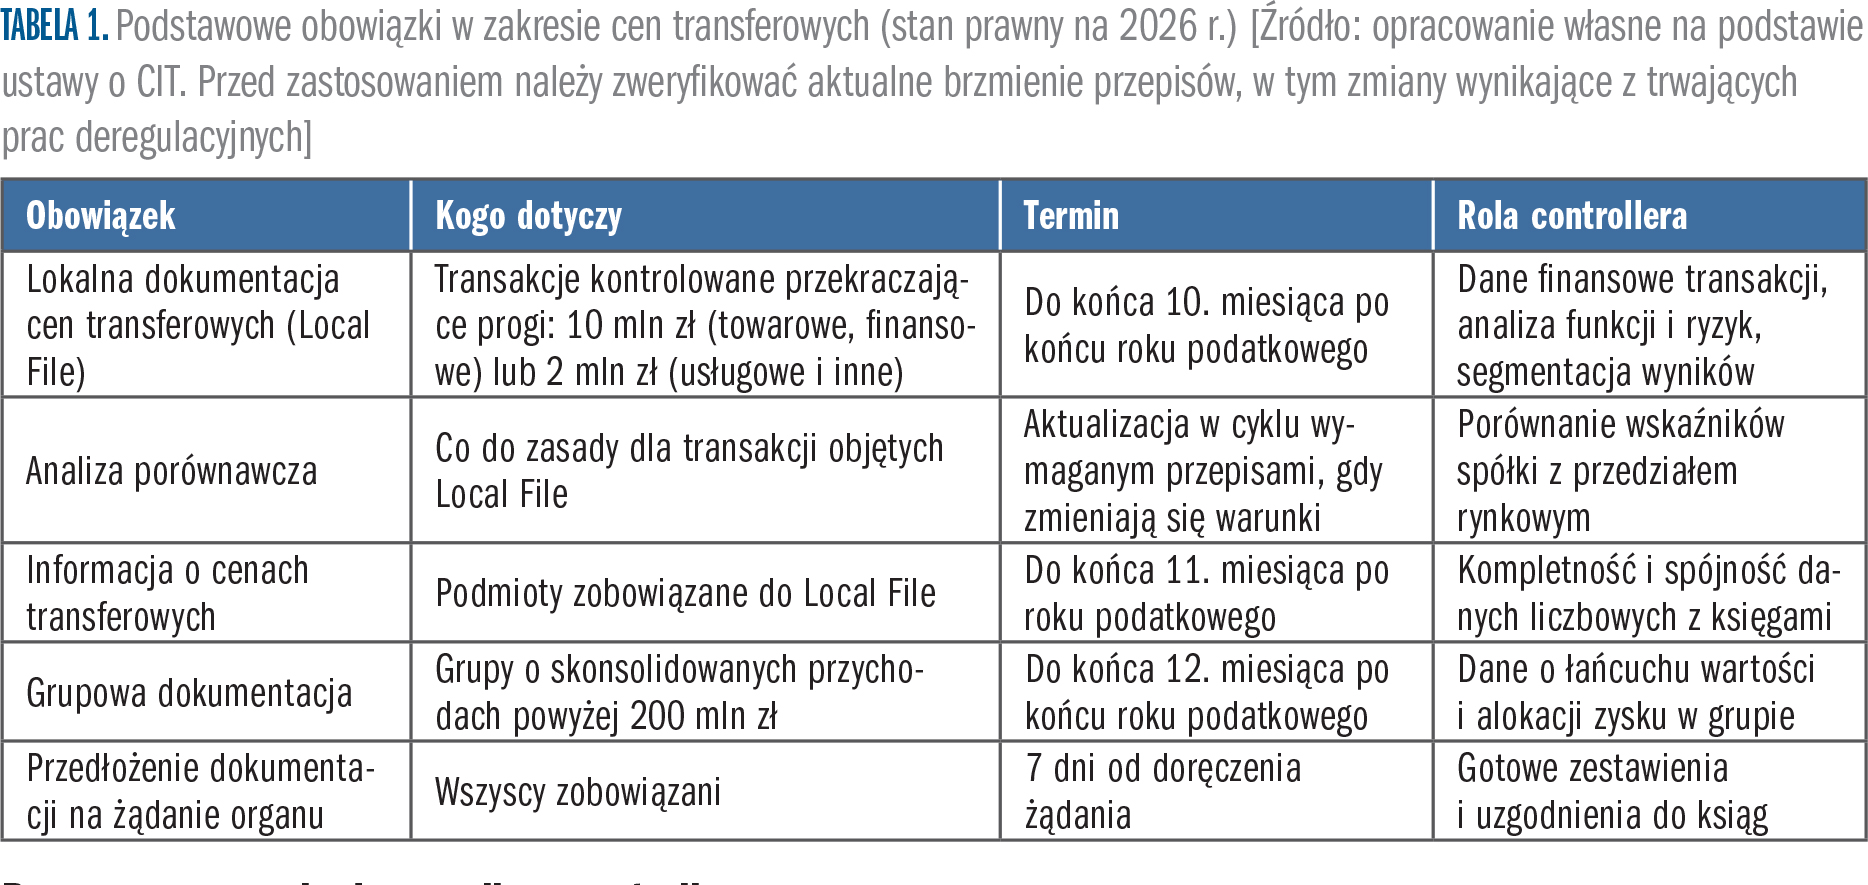
Polskie regulacje dotyczące cen transferowych znajdują się przede wszystkim w art. 11a–11t ustawy o CIT (analogicznie w ustawie o PIT) oraz w rozporządzeniach wykonawczych, a ich interpretacja opiera się na Wytycznych OECD w sprawie cen transferowych (wersja z 2022 r.). Controller zatem nie musi być ekspertem podatkowym, ale powinien znać progi, terminy i konsekwencje, bo to one wyznaczają kalendarz jego pracy.
Konsekwencje błędów są realne. Jeżeli organ podatkowy uzna, że warunki transakcji odbiegają od rynkowych, może oszacować dochód spółki, a od nadwyżki doszacowania pobrać dodatkowe zobowiązanie (sankcyjną stawkę). Do tego dochodzi odpowiedzialność karnoskarbowa za naruszenie obowiązków dokumentacyjnych i sprawozdawczych.
Deregulacja 2026 – co się zmienia, a co nie?
We wrześniu 2026 r. zakończyły się prace parlamentu nad nowelizacją przepisów o cenach transferowych. Sejm uchwalił ustawę 18 września 2026 r., a Senat przyjął ją bez poprawek 24 września 2026 r.; ustawa oczekuje na podpis Prezydenta i publikację w Dzienniku Ustaw. Nowelizacja przewiduje m.in. możliwość podpisywania informacji TPR przez pełnomocnika na zasadach Ordynacji podatkowej oraz zwolnienie mikro-i małych przedsiębiorców z wykazywania z TPR wskaźników finansowych. Najdalej idącą zmianą jest całkowita likwidacja oświadczenia o sporządzeniu lokalnej dokumentacji cen transferowych zgodnie ze stanem rzeczywistym i o rynkowości cen. Pierwotnie planowano przeniesienie go do dokumentacji lokalnej, jednak po konsultacjach z tego zrezygnowano. Zmiany dotyczące TPR mają objąć już informację składane za 2026 r. Z perspektywy controllera najważniejsze jest jedno: deregulacja upraszcza formalności, ale nie zmienia istoty obowiązku. Ceny nadal muszą być rynkowe, a organ nadal może je zweryfikować. Mniej formularzy oznacza, że ciężar przesuwa się z raportowania na merytoryczną jakość rozliczeń, czyli dokładnie w obszar, za który odpowiada controlling.
Metody ustalania cen transferowych a dane z controllingu
Przepisy przewidują pięć podstawowych metod ustalania cen transferowych. Wybór metody wynika z charakteru transakcji i dostępności danych porównawczych, ale każda z nich wymaga innego wsparcia ze strony controllingu. Tabela 2 zestawia metody z danymi, które controller powinien umieć dostarczyć.
Wykorzystałeś swój limit bezpłatnych treści
Pozostałe 74% artykułu dostępne jest dla zalogowanych użytkowników portalu. Zaloguj się, wybierz plan abonamentowy albo kup dostęp do artykułu/dokumentu.
 Zaloguj się