MSSF 18 zastępuje MSR 1 – jak przygotować rachunek wyników do nowych wymogów?
MSSF 18 „Prezentacja i ujawnianie informacji w sprawozdaniach finansowych” zastępuje MSR 1 i ma zastosowanie do rocznych okresów sprawozdawczych rozpoczynających się 1 stycznia 2027 r. lub później. W artykule przyjęto, że rok obrotowy jednostki pokrywa się z rokiem kalendarzowym – w takim przypadku okresem porównawczym będzie 2026 r. Standard stosuje się retrospektywnie, więc dane za ten okres trzeba przygotować w nowym układzie jako podstawę porównawczą. Z całego pakietu zmian to właśnie nowa struktura rachunku wyników – obowiązkowy podział na pięć kategorii i nowe sumy cząstkowe – ma największe znaczenie praktyczne i wymaga najwięcej pracy przygotowawczej.


Pięć kategorii zamiast dowolności
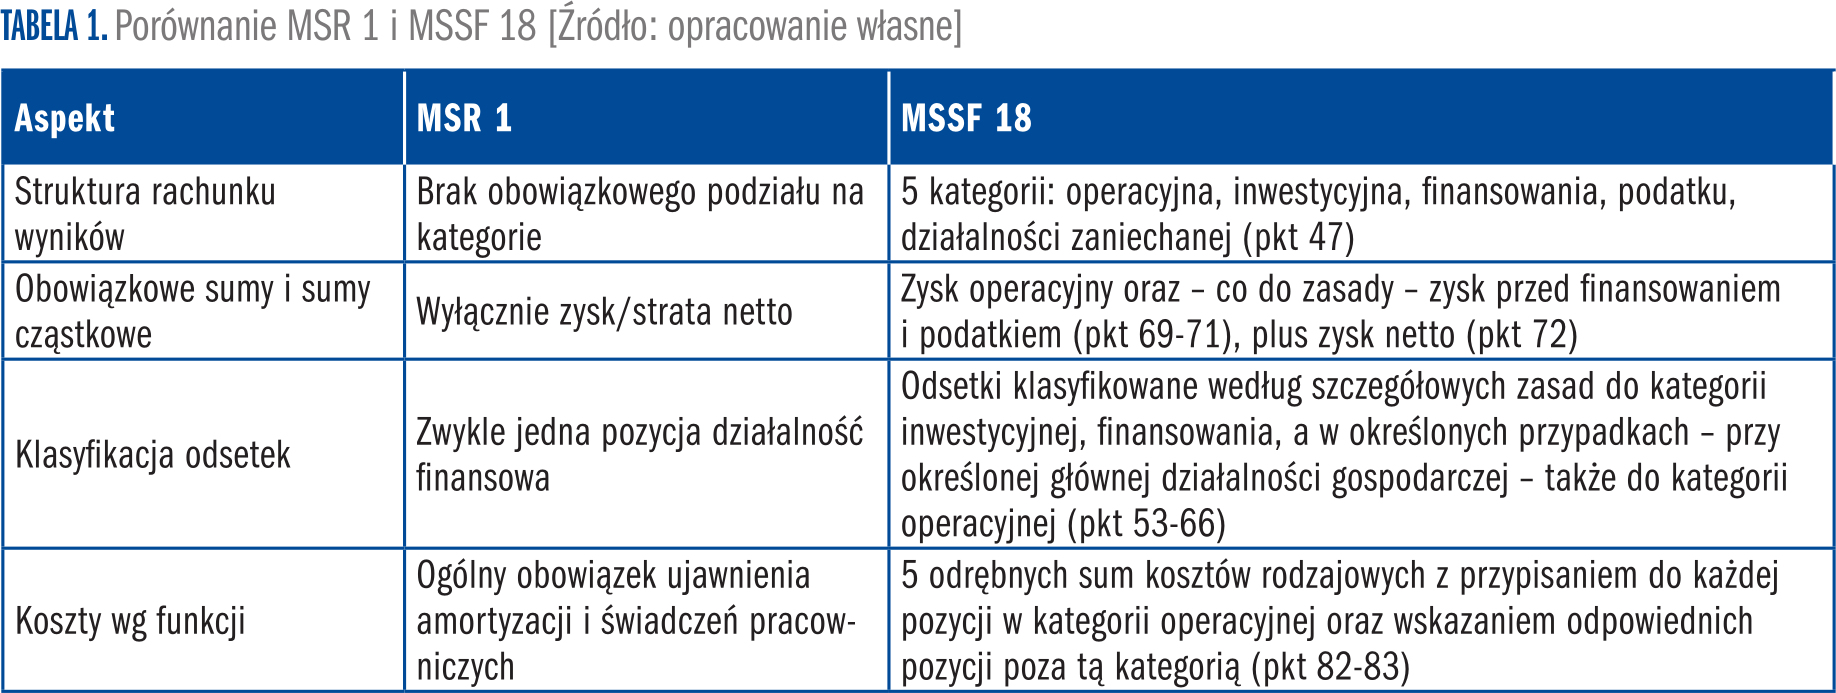
MSR 1 nie narzucał podziału rachunku zysków i strat na kategorie – jednostki miały dużą swobodę w tym, jak grupować i nazywać pozycje działalności finansowej czy pozostałej. MSSF 18 tę swobodę radykalnie ogranicza. W myśl pkt 47 MSSF 18 każda pozycja dochodów i kosztów musi trafić do jednej z pięciu zdefiniowanych kategorii: operacyjnej, inwestycyjnej, finansowania, podatku dochodowego oraz działalności zaniechanej.
Nowością są też obowiązkowe sumy cząstkowe. Obok końcowego zysku lub straty (pkt 72) standard wymaga zaprezentowania zysku z działalności operacyjnej (pkt 70) oraz – co do zasady – zysku przed finansowaniem i podatkiem dochodowym (pkt 71), obejmującego działalność operacyjną i inwestycyjną łącznie. Pod rządami MSR 1 obowiązkowa była wyłącznie ostatnia z tych wielkości.
Przykład
Pod rządami MSR 1 spółka prezentowała: zysk operacyjny 18 000, przychody finansowe 1 300 (odsetki od lokat 900 oraz dodatnie różnice kursowe od aktywów inwestycyjnych 400), odrębnie prezentowany udział w wyniku wspólnego przedsięwzięcia rozliczanego metodą praw własności 600 (MSR 1 wymagał odrębnej prezentacji tej pozycji – nie mogła być częścią „przychodów finansowych”) oraz koszty finansowe 2600 (odsetki od kredytów 2000, odsetki od leasingu i rozwinięcie dyskonta rezerw 600), co dawało zysk przed opodatkowaniem 17 300. Ta sama działalność w układzie MSSF 18:
Zysk operacyjny pozostaje taki sam jak pod MSR 1, ale pojawia się nowa suma cząstkowa – zysk przed finansowaniem i podatkiem dochodowym – a dotychczasowa działalność finansowa rozdziela się formalnie na kategorię inwestycyjną i kategorię finansowania, przy czym udział w wyniku wspólnego przedsięwzięcia pozostaje odrębną pozycją także pod MSSF 18 (pkt 75 lit. a ppkt iii), tyle że przypisaną do kategorii inwestycyjnej. Jedna dotychczasowa linia rachunku wyników może więc rozbić się na kilka nowych kategorii jednocześnie. To właśnie ten podział trzeba odtworzyć dla całego okresu porównawczego, aby mieć poprawne dane.
Cztery obszary, które trzeba przejrzeć w pierwszej kolejności
Sama struktura pięciu kategorii jest prosta do zrozumienia. Największym wyzwaniem przy przygotowywaniu rachunku wyników jest prawidłowe przypisanie konkretnych pozycji – zwłaszcza w czterech obszarach opisanych niżej.
Odsetki i różnice kursowe
Najczęstszy błąd: skoro zobowiązanie (handlowe, leasingowe, emerytalne, rezerwa) nie służy wyłącznie pozyskiwaniu finansowania, odsetki od niego rzekomo powinny trafić do kategorii operacyjnej. Dla typowej jednostki niefinansowej jest odwrotnie – pkt 61 MSSF 18 wymaga klasyfikowania w kategorii finansowania odsetek i skutków zmian stóp procentowych od takich zobowiązań, o ile są odrębnie identyfikowane na potrzeby innych MSSF – m.in. odsetek od zobowiązań handlowych (MSSF 9), od umów ze znaczącym elementem finansowania (MSSF 15), od leasingu (MSSF 16), odsetek netto z tytułu określonych świadczeń (MSR 19) oraz rozwinięcia dyskonta rezerw (MSR 37) – zob. pkt B54. Dochody i koszty objęte pkt 61, w tym wskazane wyżej odsetki, pozostają w kategorii finansowania również w przypadku jednostek zapewniających finansowanie klientom w ramach głównej działalności gospodarczej (pkt 65 lit. b ppkt (i)). Odrębne zasady dla jednostek prowadzących określoną główną działalność gospodarczą dotyczą natomiast m.in. dochodów i kosztów z określonych aktywów oraz zobowiązań wynikających wyłącznie z pozyskiwania finansowania (pkt 55-58 i 65-66).
Wykorzystałeś swój limit bezpłatnych treści
Pozostałe 70% artykułu dostępne jest dla zalogowanych użytkowników portalu. Zaloguj się, wybierz plan abonamentowy albo kup dostęp do artykułu/dokumentu.
 Zaloguj się