Kompletna dokumentacja inwentaryzacyjna – co powinna zawierać?
Inwentaryzacja to nie tylko coroczne liczenie towarów w magazynie czy gotówki w kasie. Z punktu widzenia rachunkowości chodzi przede wszystkim o sprawdzenie, czy to, co mamy zapisane w księgach, zgadza się z rzeczywistością.


W praktyce sprawdzamy zatem, czy wykazane w księgach aktywa rzeczywiście istnieją, czy należą do jednostki, czy ujęliśmy wszystkie zobowiązania i czy poszczególne składniki majątku zostały prawidłowo sklasyfikowane i wycenione. Inwentaryzacja jest więc jednym z elementów, które pozwalają nam potwierdzić, że księgi, a w konsekwencji również sprawozdanie finansowe, pokazują rzeczywistą sytuację majątkową i finansową jednostki.
Podstawowych zasad dotyczących inwentaryzacji należy szukać przede wszystkim w art. 26–27 ustawy z 29 września 1994 r. o rachunkowości (dalej: uor).
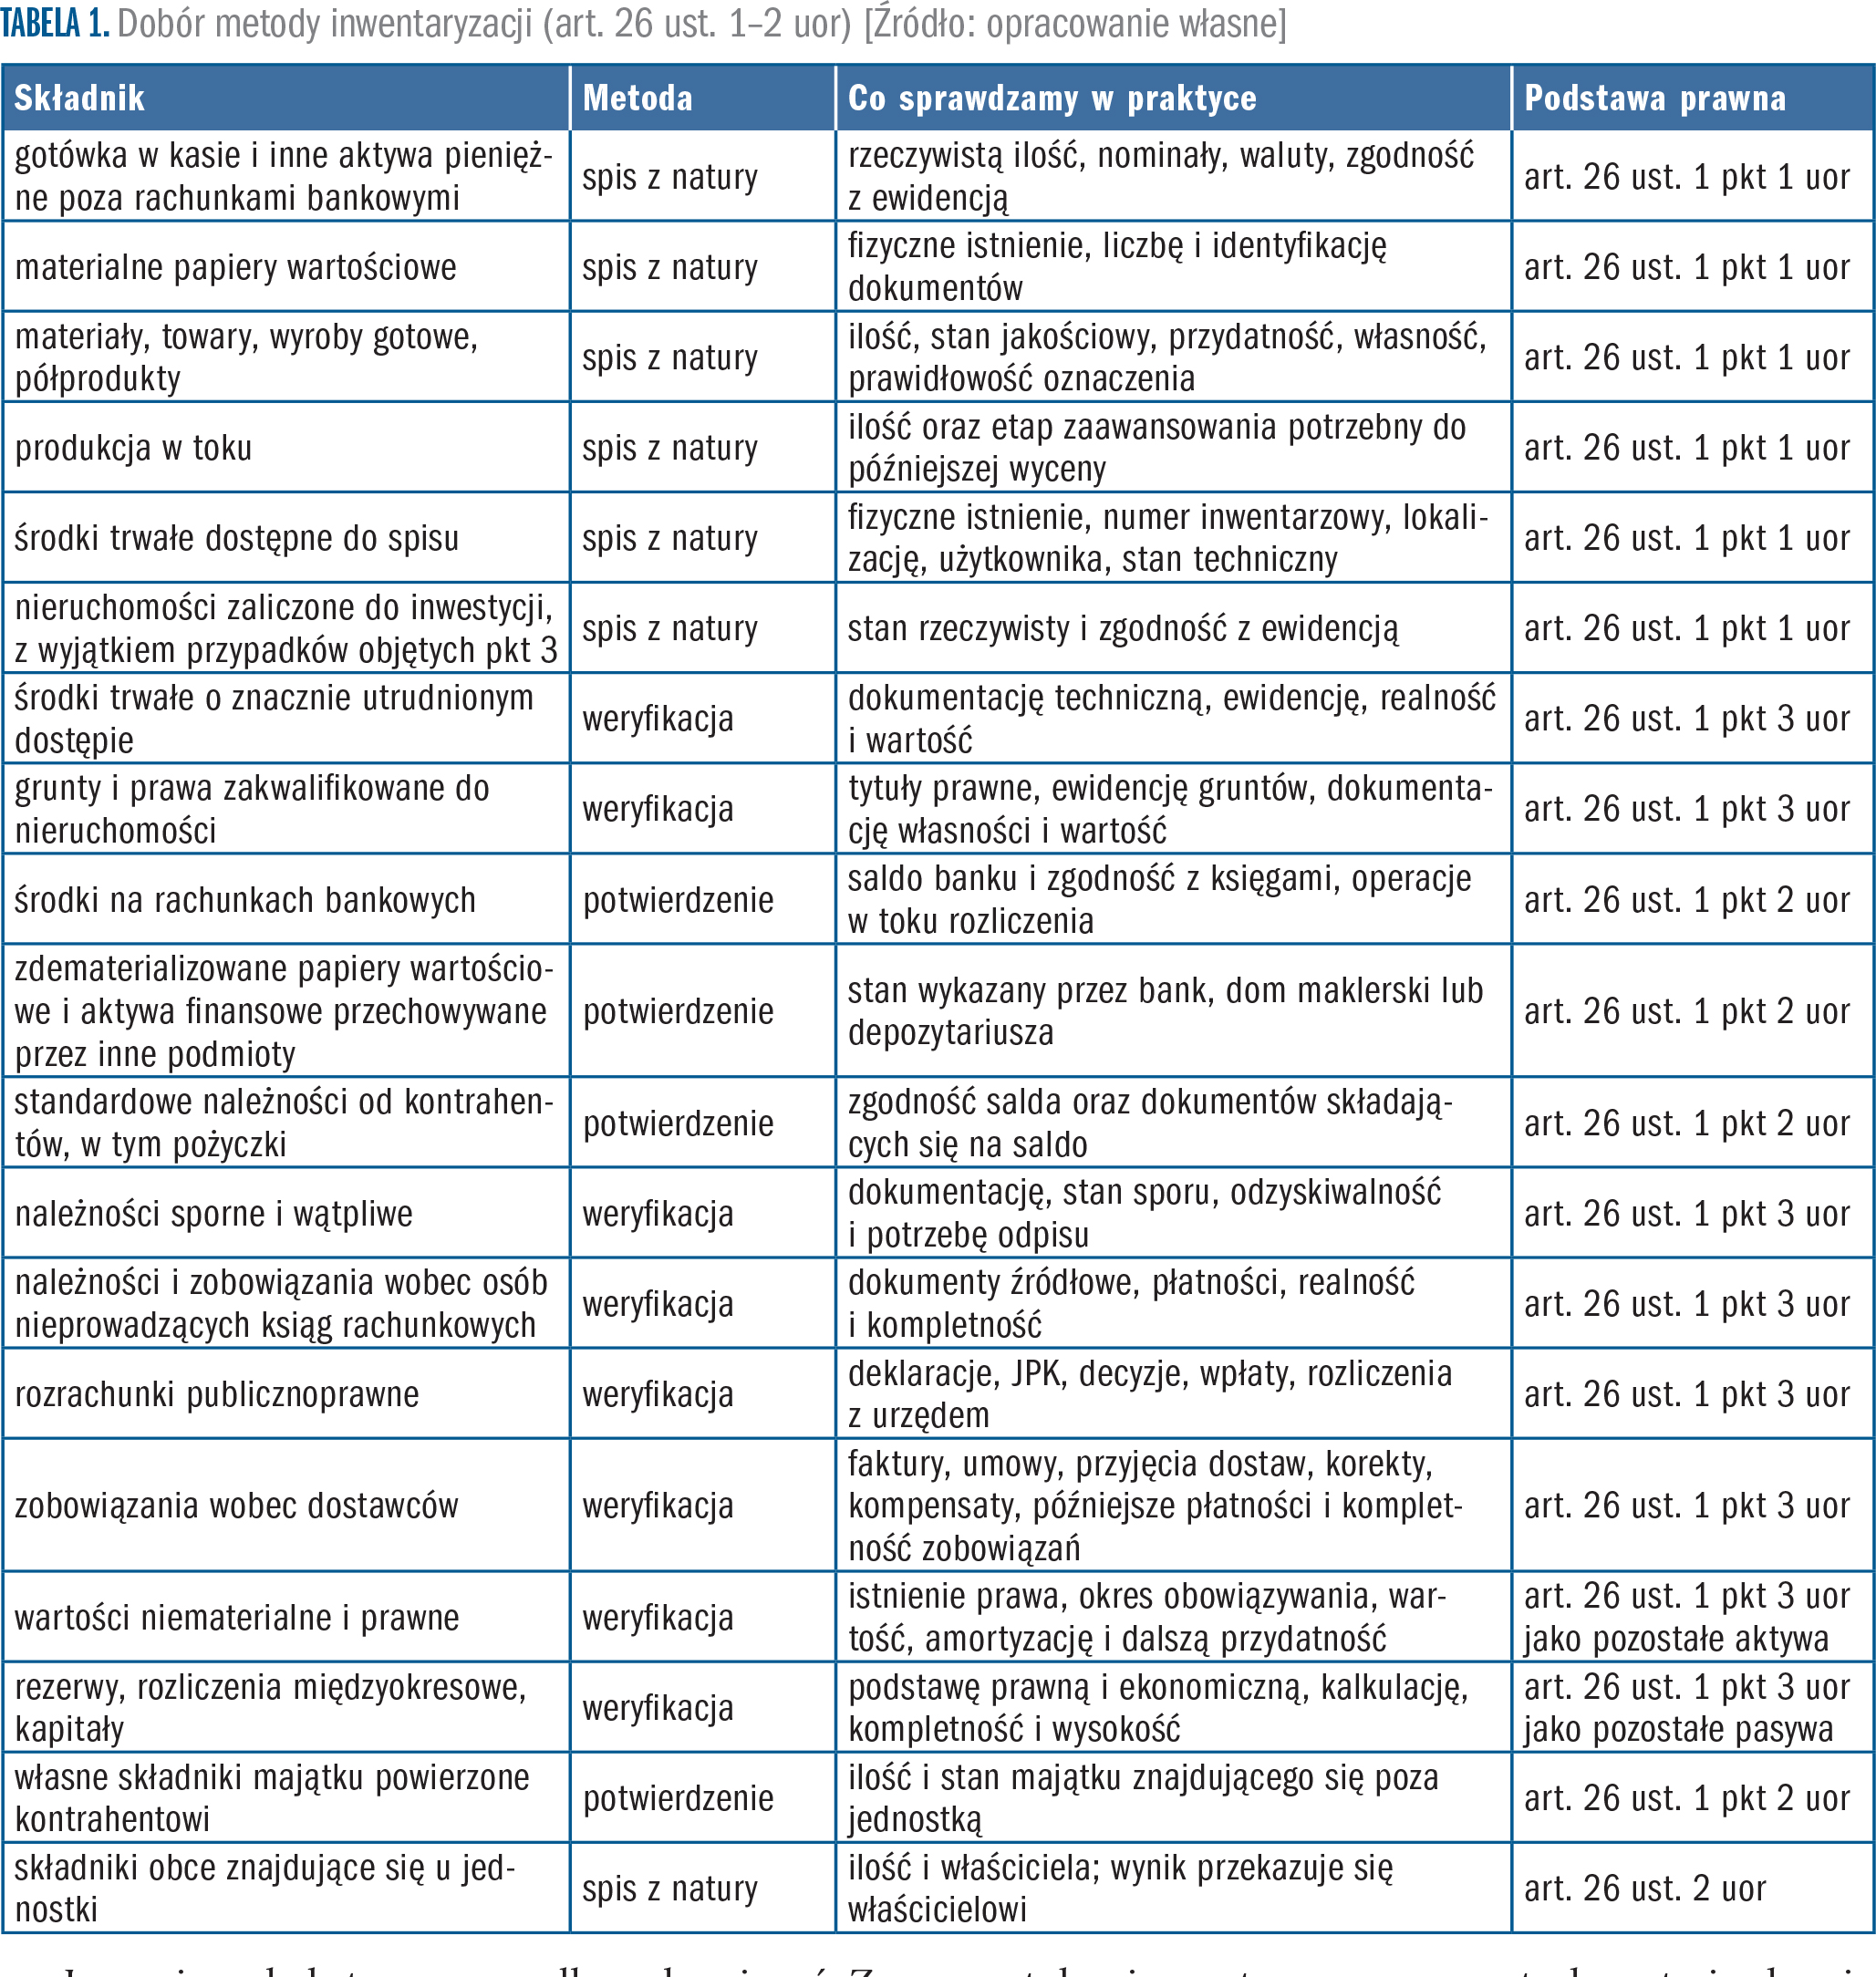
Artykuł 26 uor wskazuje trzy podstawowe sposoby przeprowadzania inwentaryzacji:
- spis z natury – czyli fizyczne policzenie, zważenie albo zmierzenie składników majątku,
- potwierdzenie sald – czyli uzgodnienie określonych sald z bankiem albo kontrahentem,
- weryfikację – czyli porównanie danych z ksiąg z dokumentami i sprawdzenie, czy dane saldo jest prawidłowe i realne.
Uor określa również, które składniki inwentaryzujemy daną metodą oraz kiedy i jak często trzeba to robić. Nie możemy więc dowolnie zdecydować, że wszystko zweryfikujemy „z dokumentów”, bo tak będzie szybciej. Metoda inwentaryzacji zależy od rodzaju składnika aktywów lub pasywów.
Z kolei art. 27 uor wskazuje, co zrobić z wynikami inwentaryzacji. Trzeba je odpowiednio udokumentować, powiązać z zapisami w księgach, a jeżeli pojawią się różnice – wyjaśnić ich przyczynę i je rozliczyć. Różnice inwentaryzacyjne ujmujemy w księgach tego roku obrotowego, na który przypada termin inwentaryzacji.
W praktyce bardzo pomocne jest również stanowisko Komitetu Standardów Rachunkowości z 2016 r. dotyczące inwentaryzacji zapasów drogą spisu z natury. Uor określa przede wszystkim, co trzeba zrobić, natomiast stanowisko Komitetu Standardów Rachunkowości znacznie szerzej pokazuje, jak to zorganizować w praktyce, tj. jak: przygotować spis, podzielić jednostkę na pola spisowe, przeprowadzić pomiar, udokumentować wyniki, wyjaśnić różnice czy zastosować kompensaty.
Warto pamiętać, że są to jednak dobre praktyki i wskazówki. Stanowisko Komitetu Standardów Rachunkowości pomaga zatem prawidłowo przeprowadzić inwentaryzację, ale nie zastępuje przepisów uor.
Przy inwentaryzacji środków trwałych pomocny jest również Krajowy Standard Rachunkowości (KSR) nr 11 „Środki trwałe”. Przydaje się przede wszystkim wówczas, gdy trzeba ustalić, co właściwie jest odrębnym środkiem trwałym, jak go sklasyfikować, wycenić albo prawidłowo ująć w ewidencji. Sam obowiązek przeprowadzenia inwentaryzacji wynika jednak z uor, a nie z KSR nr 11.
Osobno trzeba potraktować przedsiębiorców prowadzących wyłącznie podatkową księgę przychodów i rozchodów (PKPiR). W ich przypadku nie stosujemy automatycznie całego systemu inwentaryzacji bilansowej z art. 26–27 uor. Dla PKPiR obowiązują własne zasady sporządzania spisu z natury. Od 1 stycznia 2026 r. wynikają one z rozporządzenia Ministra Finansów i Gospodarki z 6 września 2025 r. w sprawie prowadzenia podatkowej księgi przychodów i rozchodów, dalej: rozporządzenie z 6 września 2025 r. (Dz.U. z 2025 r. poz. 1299).
W praktyce oznacza to, że inwentaryzacja ma odpowiedzieć na pytanie, czy stan wynikający z ksiąg odpowiada temu, co jednostka faktycznie posiada, co jest jej należne i jakie zobowiązania rzeczywiście na niej ciążą. Samo przeprowadzenie spisu czy wysłanie potwierdzeń sald to jeszcze nie koniec procesu. Trzeba przeanalizować wyniki, wyjaśnić ewentualne rozbieżności i prawidłowo rozliczyć je w księgach.
Ramy prawne i dobór metody
Dla jednostek prowadzących księgi rachunkowe podstawą jest oczywiście uor. Zgodnie z art. 4 ust. 1 uor księgi i sprawozdanie finansowe mają rzetelnie i jasno pokazywać sytuację majątkową i finansową jednostki oraz jej wynik finansowy. Inwentaryzacja jest jednym z narzędzi, które ma w tym pomóc. Dlatego art. 4 ust. 3 uor wprost zalicza okresowe ustalanie lub sprawdzanie rzeczywistego stanu aktywów i pasywów do elementów rachunkowości jednostki.
Za prawidłowe wykonanie obowiązków związanych z rachunkowością odpowiada kierownik jednostki. W praktyce nie oznacza to oczywiście, że prezes czy członek zarządu ma osobiście w magazynie liczyć z arkuszem spisowym każdą sztukę towaru. Poszczególne zadania mogą wykonywać pracownicy, główny księgowy, komisja inwentaryzacyjna, zespoły spisowe, a sam spis można też zlecić firmie zewnętrznej. Nie zmienia to jednak odpowiedzialności kierownika jednostki za prawidłową organizację całego procesu.
Potwierdza to również Ministerstwo Finansów, wskazując, że skorzystanie z usług podmiotu zewnętrznego jest dopuszczalne, ale nie oznacza przeniesienia na niego odpowiedzialności za inwentaryzację. To kierownik jednostki powinien zadbać o to, aby spis został odpowiednio przygotowany, przeprowadzony, udokumentowany i rozliczony.
Najważniejszym przepisem, jeśli chodzi o samą inwentaryzację, jest art. 26 uor. To właśnie z niego wynika, co i w jaki sposób inwentaryzujemy.
Uor przewiduje trzy podstawowe metody: spis z natury, potwierdzenie sald oraz weryfikację. Co ważne, jednostka nie może wybierać między nimi, opierając się wyłącznie na tym, która z metod jest w danym momencie najwygodniejsza.
W dużym uproszczeniu można przyjąć, że składniki, które mają fizyczną postać i które możemy faktycznie policzyć, zważyć czy zmierzyć, inwentaryzujemy spisem z natury. Tam, gdzie stan określonych aktywów może potwierdzić bank albo kontrahent, stosujemy potwierdzenie salda. Natomiast pozostałe aktywa i pasywa sprawdzamy przede wszystkim poprzez weryfikację, czyli porównanie zapisów w księgach z dokumentami i ocenę, czy wykazane saldo jest prawidłowe i realne.
Jednak jest to tylko ogólna zasada. Przy konkretnych pozycjach trzeba już sprawdzić, jaką metodę przewiduje dla nich art. 26 uor. Nie zawsze bowiem działa tu prosta reguła: „jest fizycznie, to robimy spis, nie ma fizycznie, to robimy weryfikację”. Uor przewiduje w tym zakresie konkretne rozwiązania i wyjątki.
Szczególnej uwagi wymagają należności i zobowiązania, ponieważ – mimo że obie pozycje dotyczą rozrachunków z kontrahentami – uor przewiduje dla nich różne metody inwentaryzacji.
Należności jednostki co do zasady potwierdza się z dłużnikiem. To jednostka jako wierzyciel występuje do kontrahenta o potwierdzenie, czy saldo wykazane w jej księgach jest zgodne z jego ewidencją.
Jeżeli kontrahent wskaże inną kwotę, trzeba wyjaśnić różnicę i ustalić jej przyczynę. Może ona wynikać np. z faktury ujętej tylko przez jedną ze stron, płatności dokonanej na przełomie okresów, korekty, kompensaty albo innego dokumentu, który nie został jeszcze uwzględniony w ewidencji jednej ze stron.
Inaczej wygląda to w przypadku zobowiązań. Zasadniczo inwentaryzujemy je drogą weryfikacji, czyli porównujemy saldo wynikające z ksiąg z fakturami, umowami, potwierdzeniami zapłaty, dokumentami kompensat, korektami i innymi dokumentami potwierdzającymi istnienie oraz wysokość zobowiązania.
W praktyce jednostka może zarówno otrzymać od dostawcy prośbę o potwierdzenie salda, jak i sama zwrócić się do niego o jego uzgodnienie. Trzeba jednak pamiętać, że zobowiązania jednostki co do zasady inwentaryzuje się drogą weryfikacji, a nie potwierdzenia salda.
Takie potwierdzenie może być bardzo dobrym dowodem przy weryfikacji rozrachunków, ale samo jego otrzymanie nie oznacza jeszcze, że zobowiązanie zostało zinwentaryzowane metodą potwierdzenia salda. W przypadku zobowiązań właściwą metodą inwentaryzacji pozostaje weryfikacja.
Ważne! Brak odpowiedzi kontrahenta nie oznacza potwierdzenia salda. Nie można zatem przyjąć zasady, że jeżeli kontrahent nie zgłosił zastrzeżeń, saldo automatycznie uznaje się za zgodne. Jeżeli uzyskanie potwierdzenia należności z uzasadnionych przyczyn nie jest możliwe, zastosowanie znajduje art. 26 ust. 1 pkt 3 uor i saldo należy zinwentaryzować poprzez porównanie danych wynikających z ksiąg z odpowiednimi dokumentami oraz weryfikację jego wartości.
Terminy przeprowadzania inwentaryzacji
Zasadą jest przeprowadzenie inwentaryzacji na ostatni dzień każdego roku obrotowego. W praktyce nie oznacza to jednak, że wszystkie czynności trzeba wykonać dokładnie w dniu bilansowym. Dla znacznej części aktywów objętych spisem z natury lub potwierdzeniem salda termin uważa się za dotrzymany, jeżeli czynności rozpoczęto nie wcześniej niż 3 miesiące przed końcem roku obrotowego i zakończono je do 15. dnia następnego roku.
Jeżeli rok obrotowy pokrywa się z kalendarzowym, daje to zasadniczo okres od 1 października do 15 stycznia. Jeżeli stan składników majątku zostanie ustalony w innym dniu niż dzień bilansowy, trzeba go następnie doprowadzić do stanu na dzień bilansowy, uwzględniając wszystkie zwiększenia i zmniejszenia, które miały miejsce pomiędzy dniem spisu a końcem roku.
Nie do wszystkich składników można jednak zastosować ten wydłużony termin inwentaryzacji. Wyłączenie dotyczy m.in. aktywów pieniężnych, materialnych papierów wartościowych, produktów w toku oraz określonych zapasów odpisywanych bezpośrednio w koszty.
Uor pozwala również na rzadsze przeprowadzanie spisu niektórych składników. Zapasy materiałów, towarów, produktów gotowych i półproduktów znajdujące się w strzeżonych składowiskach i objęte ewidencją ilościowo-wartościową mogą być spisywane raz w ciągu 2 lat.
Z kolei nieruchomości zaliczone do środków trwałych i inwestycji, a także inne środki trwałe oraz określone maszyny i urządzenia znajdujące się na terenie strzeżonym mogą być inwentaryzowane raz w ciągu 4 lat.
KSR i stanowisko Komitetu Standardów Rachunkowości
W praktyce bardzo pomocne jest stanowisko Komitetu Standardów Rachunkowości z 2016 r. dotyczące inwentaryzacji zapasów drogą spisu z natury. Dokument rozwija kwestię organizacyjnego i technicznego przebiegu spisu oraz pokazuje, jak w praktyce stosować art. 26 i 27 uor.
Stanowisko Komitetu Standardów Rachunkowości nie zastępuje ustawy, ale pomaga rozwiązywać problemy, które pojawiają się przy organizacji i przeprowadzaniu spisu. Zawiera opis wielu dobrych praktyk dotyczących m.in.: przygotowania magazynu, komisji inwentaryzacyjnej, zespołów spisowych, pól spisowych czy kontroli ruchu magazynowego.
KSR nr 11 dotyczy natomiast przede wszystkim ujmowania, wyceny i ewidencji środków trwałych. Może być bardzo użyteczny przy identyfikowaniu składników majątku podczas inwentaryzacji, ale nie zastępuje regulacji zawartych w art. 26 i 27 uor.
Instrukcja inwentaryzacyjna
Instrukcja inwentaryzacyjna jest kolejnym, tym razem wewnętrznym poziomem regulacji. Nie jest źródłem powszechnie obowiązującego prawa i nie może zmienić ustawowej metody ani częstotliwości inwentaryzacji.
Jej rolą jest przełożenie przepisów ustawy i przyjętych dobrych praktyk na sposób działania konkretnej jednostki. To właśnie w instrukcji warto określić odpowiedzialność poszczególnych osób, harmonogram, sposób wydzielania pól spisowych, zasady dokumentowania spisu, sposób kontroli ruchu magazynowego czy rozliczania różnic.
Stanowisko Komitetu Standardów Rachunkowości przewiduje wprost stosowanie wewnętrznych regulacji, zarządzenia kierownika jednostki, planu, harmonogramu oraz instrukcji jako elementów właściwego przygotowania spisu zapasów.
PKPiR – odrębne zasady
PKPiR jest odrębnym systemem i tutaj obowiązują inne reguły niż przy pełnych księgach rachunkowych.
Rozporządzenie z 6 września 2025 r., obowiązujące od 1 stycznia 2026 r., nakazuje sporządzanie spisu z natury m.in. na 1 stycznia, na koniec każdego roku podatkowego, na dzień rozpoczęcia działalności w ciągu roku, a także w szczególnych sytuacjach, takich jak zmiana wspólnika, zmiana proporcji udziałów czy likwidacja działalności.
Wykorzystałeś swój limit bezpłatnych treści
Pozostałe 75% artykułu dostępne jest dla zalogowanych użytkowników portalu. Zaloguj się, wybierz plan abonamentowy albo kup dostęp do artykułu/dokumentu.
 Zaloguj się