Cesja wierzytelności i factoring. Jak odzyskać pieniądze od klienta, który zwleka z płatnością, nie niszcząc relacji biznesowej?
Kontrakt podpisany, towar dostarczony, usługa wykonana, a faktura leży niezapłacona od 60, 90, może 120 dni. Klient odbiera telefon, mówi: „wszystko gra, przelew w tym tygodniu” i nic. Tydzień mija, potem kolejny, a twoje koszty biegną dalej niezależnie od tego, czy on zapłaci.


Dla handlowca to jeden z najtrudniejszych momentów zawodowych. Bo ten klient to często ktoś, kogo sam pozyskałeś, z kim spędziłeś miesiące na budowaniu relacji, być może nawet poleciłeś przełożonemu jako „pewniaka”. A teraz musisz wybrać: naciskać i ryzykować relację, czy czekać i ryzykować płynność firmy. Jest jednak trzecia droga i właśnie o niej jest ten artykuł. Cesja wierzytelności i factoring to narzędzia, które pozwalają odzyskać pieniądze bez wchodzenia w rolę windykatora, bez angażowania kancelarii na każdym kroku i przy odpowiednim zastosowaniu bez konieczności niszczenia relacji z klientem. Ale żeby działały, trzeba je zrozumieć. I to nie tylko od strony finansowej, ale też prawnej.
Zanim sięgniesz po narzędzia prawne, zrozum, co masz w ręku
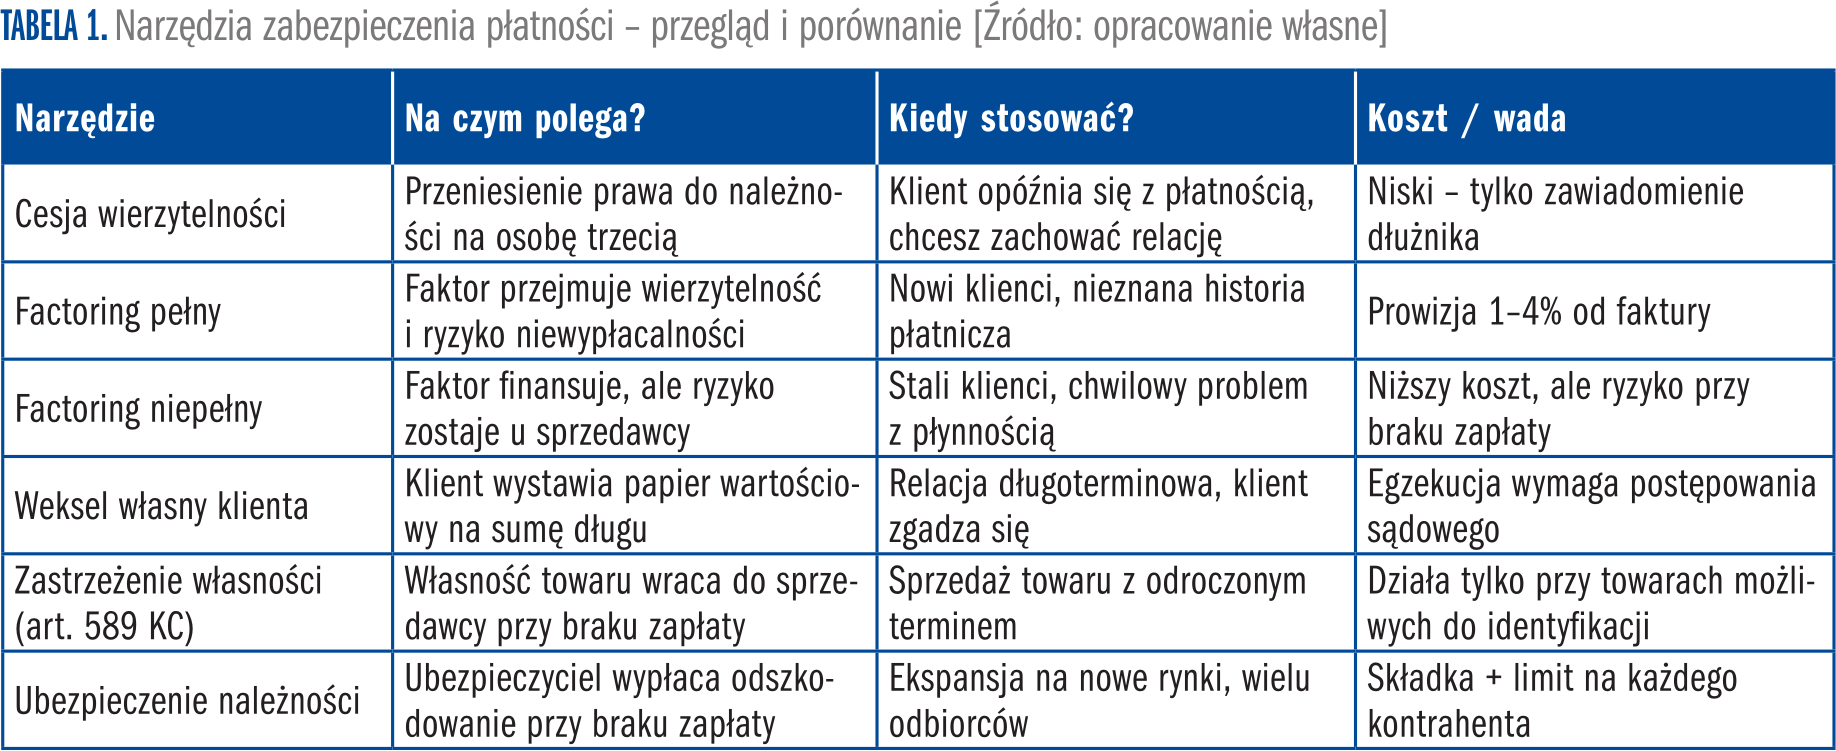
Wierzytelność to nic innego jak prawo do żądania od kogoś zapłaty. Jeśli wystawiłeś klientowi fakturę na 50 000 zł z terminem płatności 30 dni, a on nie zapłacił, masz wierzytelność o wartości 50 000 zł (plus ewentualne odsetki). To prawo majątkowe, które możesz, tak jak każdy inny majątek, sprzedać, darować lub zabezpieczyć nim swoje zobowiązania. Podstawa prawna: art. 509 Kodeksu cywilnego stanowi, że wierzyciel może bez zgody dłużnika przenieść wierzytelność na osobę trzecią (cesja), chyba że sprzeciwiałoby się to ustawie, zastrzeżeniu umownemu albo właściwości zobowiązania. Ten ostatni wyjątek – zastrzeżenie umowne – jest bardzo ważny i wrócimy do niego przy omawianiu pułapek. Zanim sięgniesz po konkretne narzędzie, warto zrozumieć cały wachlarz możliwości. Bo cesja i factoring to nie jedyne opcje. Są elementem szerszego zestawu instrumentów zabezpieczania należności.
Cesja wierzytelności – jak działa i kiedy po nią sięgnąć
Cesja to przeniesienie wierzytelności z jednej osoby (cedenta, czyli ciebie lub twojej firmy) na inną (cesjonariusza). Cesjonariuszem może być firma windykacyjna, inny przedsiębiorca, bank, fundusz sekurytyzacyjny albo nawet osoba fizyczna. W praktyce handlowej cesja najczęściej polega na sprzedaży wierzytelności za cenę niższą niż jej nominalna wartość. Jeśli klient zalega ci 50 000 zł, a firma windykacyjna lub faktor oferuje ci dziś 43 000 zł gotówką cedujesz wierzytelność, otrzymujesz pieniądze, a dalsze relacje z dłużnikiem prowadzi już cesjonariusz. Tracisz 7000 zł, ale zyskujesz płynność i spokój. To, co czyni cesję atrakcyjną z perspektywy relacji biznesowej, to fakt, że możesz ją przeprowadzić bez zgody dłużnika. Wystarczy go poinformować, nie trzeba pytać o pozwolenie. To zasadnicza różnica. Oczywiście klient może odebrać to jako sygnał, że relacja się kończy. Dlatego sposób komunikacji i wybór cesjonariusza mają ogromne znaczenie.
Ważne: do momentu zawiadomienia dłużnika o cesji może on skutecznie zapłacić pierwotnemu wierzycielowi (tobie). Taka zapłata jest prawnie ważna i cesjonariusz nie może jej kwestionować. Zawsze zawiadamiaj dłużnika niezwłocznie po zawarciu umowy cesji, najlepiej listem poleconym.
Factoring, czyli finansowanie, które nie czeka na klienta
Factoring to usługa finansowa, w której faktor (bank lub wyspecjalizowana firma factoringowa) nabywa twoje wierzytelności zazwyczaj od razu po wystawieniu faktury, nie czekając na termin płatności. W zamian wypłaca ci z góry 80–90% wartości faktury, a resztę (pomniejszoną o prowizję) po tym, gdy klient ureguluje należność. Factoring nie jest więc tylko narzędziem do odzyskiwania zaległych płatności – to przede wszystkim instrument zarządzania płynnością finansową. Dzięki niemu możesz oferować klientom długie terminy płatności (60–90 dni), nie czekając na te pieniądze. Wystawiasz fakturę, cedujesz ją na faktora i dostajesz gotówkę w ciągu 24–48 godzin. Kluczowy podział, który musisz zrozumieć, to różnica między factoringiem pełnym (bez regresu) a niepełnym (z regresem). Błędny wybór może cię kosztować albo nadpłacanie za ochronę, której nie potrzebujesz, albo ryzyko, o którym nie wiesz.
Wykorzystałeś swój limit bezpłatnych treści
Pozostałe 72% artykułu dostępne jest dla zalogowanych użytkowników portalu. Zaloguj się, wybierz plan abonamentowy albo kup dostęp do artykułu/dokumentu.
 Zaloguj się